১৫ সেপ্টেম্বর, মঙ্গলবার ২০২৬

প্রতিবেদক, রাজনীতি ডটকম
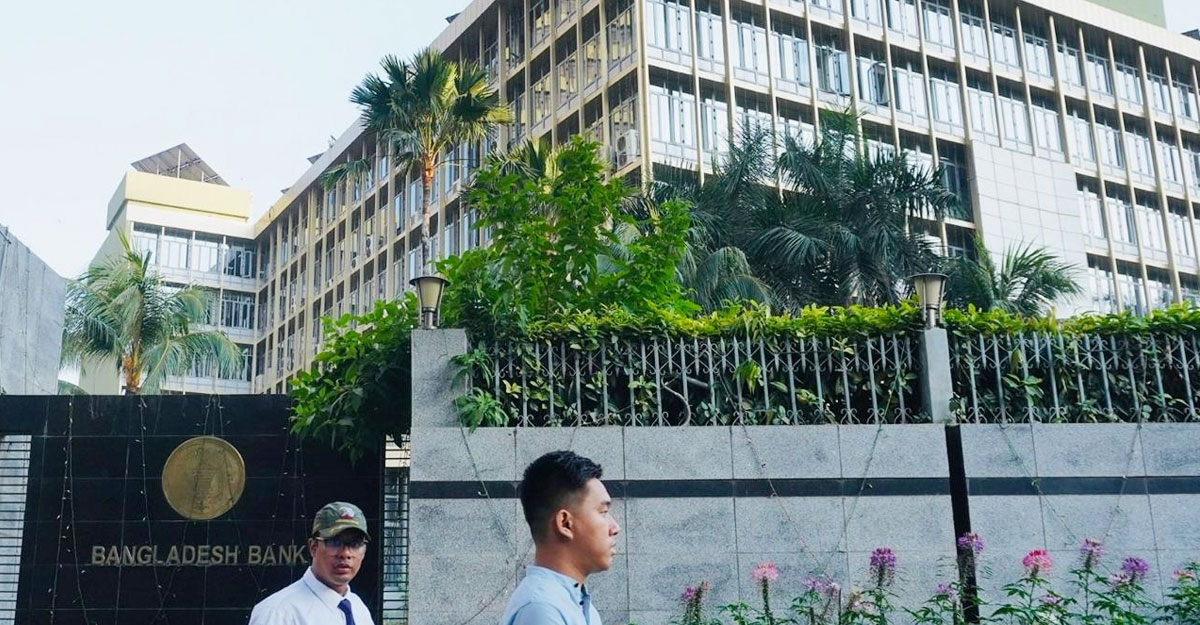
ব্যবসা ও শিল্প খাতে অর্থায়ন বাড়ানো ও সহজ করতে বড় ঋণ গ্রহীতা কোম্পানি বা গ্রুপের একক গ্রাহক ঋণসীমা উল্লেখযোগ্য হারে বাড়িয়েছে বাংলাদেশ ব্যাংক। এতে ব্যবসায়ীদের জন্য ব্যাংক থেকে এখন আরও বেশি ঋণ নেওয়ার সুযোগ তৈরি হল।
কেন্দ্রীয় ব্যাংকের নতুন সিদ্ধান্তে একই সঙ্গে খেলাপি ঋণ থাকা ব্যাংকের ঋণ দেওয়ার হারেও সীমা বাড়ানো হয়েছে। এতে অপেক্ষাকৃত খেলাপি ঋণ বেশি থাকা ব্যাংকগুলোও বড় ঋণ বিতরণের সুযোগ পাবে।
বৃহস্পতিবার (১৪ মে) ব্যাংকগুলোর প্রধান নির্বাহীদের কাছে এ বিষয়ে সার্কুলার পাঠিয়েছে বাংলাদেশ ব্যাংক। এতে 'ফান্ডেড' ও 'নন-ফান্ডেড' ঋণ মিলিয়ে একক গ্রাহকের ঋণসীমা একবারে বাড়িয়ে ব্যাংকের মূলধনের ২৫ শতাংশ করা হয়েছে।
এর আগে ‘ফান্ডেড’ (সরাসরি ব্যাংক থেকে ঋণ গ্রহীতার অ্যাকাউন্টে) ঋণের ক্ষেত্রে একক গ্রাহকের ঋণসীমা ছিল ১৫ শতাংশ। ব্যবসা ও শিল্পের ক্ষেত্রে আন্তর্জাতিক বাণিজ্যের অর্থায়নের চাপ কমাতে তা বাড়ানোর সিদ্ধান্ত নেওয়া হয়েছে বলে জানিয়েছে বাংলাদেশ ব্যাংক। নতুন এ সিদ্ধান্ত ২০২৮ সালের জুন পর্যন্ত বহাল থাকবে।
একই সঙ্গে এ সার্কুলারে ব্যাংকের খেলাপি হারের সীমার বিপরীতেও ঋণ দেওয়ার পরিমাণও বাড়ানো হয়েছে। এতে ব্যাংকের যেমন ঋণ বিতরণ করার সুযোগ বাড়বে, তেমনি বতর্মান ঋণ গ্রহীতাদেরও নতুন করে আরও ঋণ নেওয়ার সুযোগ তৈরি হবে। ব্যাংকগুলো চলতি মূলধন, রপ্তানি বা আমদানি বিল খাতে গ্রহীতাদের আরও বেশি ঋণ দেওয়ার সুযোগ পাবে।
এর আগে ২০২২ সালে নন-ফান্ডেড খাতে দেওয়া ঋণের বেশিরভাগ ফোর্সড ঋণে পরিণত হলে বাংলাদেশ ব্যাংক এ বিষয়ক নীতিমালায় কড়াকড়ি আরোপ করে। বিশেষ করে রাষ্ট্রায়ত্ত ব্যাংকগুলোতে ফোর্সড ঋণ বেড়ে যাওয়ায় মুনাফা আটকে যায়। তখন একটি ব্যাংক তার ঋণের কত অংশ ফান্ডেড ও নন-ফান্ডেড হিসেবে দিতে পারবে তার সীমা বেঁধে দেওয়া হয়।
নতুন সিদ্ধান্তে ব্যাংকের খেলাপি হার কত হলে মূলধনের কত অংশ বৃহৎ ঋণ খাতে দিতে পারবে সেটি ঠিক করে দেওয়া হয়েছে। এক্ষেত্রেও ছাড় দেওয়ায় অপেক্ষাকৃত খেলাপি ঋণ বেশি থাকা ব্যাংকগুলোও বড় ঋণ বিতরণের সুযোগ পাবে।
ব্যাংকিং নীতিমালা অনুযায়ী, ক্ষুদ্র থেকে বড় আকারের ঋণ গ্রহণে গ্রাহকদের যেমন সীমা বেঁধে দেওয়া রয়েছে, ঠিক তেমনি কোন ব্যাংক কী পরিমাণ ঋণ দিতে পারবে সেটিরও একটি সীমা নির্ধারণ করে দেওয়া আছে।
একে ব্যাংকিং ভাষায় ‘এক্সপোজার’ বলা হয়। আর্থিক প্রতিবেদনের ওপর ভিত্তি করে কোনো ব্যাংক মূলধনের কত অংশ একক গ্রাহক ও বড় অঙ্কের ঋণ দিতে পারবে তা ঠিক করে দেয় কেন্দ্রীয় ব্যাংক।
নতুন নীতিমালায় খেলাপি ঋণের হার অনুযায়ী ব্যাংকগুলো কত শতাংশ বড় ঋণ দিতে পারবে, সেটিও পুনর্নির্ধারণ করা হয়েছে। যেমন—
এ ছাড়া বড় ঋণের মোট পরিমাণ এখন থেকে ব্যাংকের মূলধনের সর্বোচ্চ ৬০০ শতাংশ পর্যন্ত হতে পারবে। আগে এ সীমা ছিল ৪০০ শতাংশ।
ব্যবসা ও শিল্প খাতে অর্থায়ন বাড়ানো ও সহজ করতে বড় ঋণ গ্রহীতা কোম্পানি বা গ্রুপের একক গ্রাহক ঋণসীমা উল্লেখযোগ্য হারে বাড়িয়েছে বাংলাদেশ ব্যাংক। এতে ব্যবসায়ীদের জন্য ব্যাংক থেকে এখন আরও বেশি ঋণ নেওয়ার সুযোগ তৈরি হল।
কেন্দ্রীয় ব্যাংকের নতুন সিদ্ধান্তে একই সঙ্গে খেলাপি ঋণ থাকা ব্যাংকের ঋণ দেওয়ার হারেও সীমা বাড়ানো হয়েছে। এতে অপেক্ষাকৃত খেলাপি ঋণ বেশি থাকা ব্যাংকগুলোও বড় ঋণ বিতরণের সুযোগ পাবে।
বৃহস্পতিবার (১৪ মে) ব্যাংকগুলোর প্রধান নির্বাহীদের কাছে এ বিষয়ে সার্কুলার পাঠিয়েছে বাংলাদেশ ব্যাংক। এতে 'ফান্ডেড' ও 'নন-ফান্ডেড' ঋণ মিলিয়ে একক গ্রাহকের ঋণসীমা একবারে বাড়িয়ে ব্যাংকের মূলধনের ২৫ শতাংশ করা হয়েছে।
এর আগে ‘ফান্ডেড’ (সরাসরি ব্যাংক থেকে ঋণ গ্রহীতার অ্যাকাউন্টে) ঋণের ক্ষেত্রে একক গ্রাহকের ঋণসীমা ছিল ১৫ শতাংশ। ব্যবসা ও শিল্পের ক্ষেত্রে আন্তর্জাতিক বাণিজ্যের অর্থায়নের চাপ কমাতে তা বাড়ানোর সিদ্ধান্ত নেওয়া হয়েছে বলে জানিয়েছে বাংলাদেশ ব্যাংক। নতুন এ সিদ্ধান্ত ২০২৮ সালের জুন পর্যন্ত বহাল থাকবে।
একই সঙ্গে এ সার্কুলারে ব্যাংকের খেলাপি হারের সীমার বিপরীতেও ঋণ দেওয়ার পরিমাণও বাড়ানো হয়েছে। এতে ব্যাংকের যেমন ঋণ বিতরণ করার সুযোগ বাড়বে, তেমনি বতর্মান ঋণ গ্রহীতাদেরও নতুন করে আরও ঋণ নেওয়ার সুযোগ তৈরি হবে। ব্যাংকগুলো চলতি মূলধন, রপ্তানি বা আমদানি বিল খাতে গ্রহীতাদের আরও বেশি ঋণ দেওয়ার সুযোগ পাবে।
এর আগে ২০২২ সালে নন-ফান্ডেড খাতে দেওয়া ঋণের বেশিরভাগ ফোর্সড ঋণে পরিণত হলে বাংলাদেশ ব্যাংক এ বিষয়ক নীতিমালায় কড়াকড়ি আরোপ করে। বিশেষ করে রাষ্ট্রায়ত্ত ব্যাংকগুলোতে ফোর্সড ঋণ বেড়ে যাওয়ায় মুনাফা আটকে যায়। তখন একটি ব্যাংক তার ঋণের কত অংশ ফান্ডেড ও নন-ফান্ডেড হিসেবে দিতে পারবে তার সীমা বেঁধে দেওয়া হয়।
নতুন সিদ্ধান্তে ব্যাংকের খেলাপি হার কত হলে মূলধনের কত অংশ বৃহৎ ঋণ খাতে দিতে পারবে সেটি ঠিক করে দেওয়া হয়েছে। এক্ষেত্রেও ছাড় দেওয়ায় অপেক্ষাকৃত খেলাপি ঋণ বেশি থাকা ব্যাংকগুলোও বড় ঋণ বিতরণের সুযোগ পাবে।
ব্যাংকিং নীতিমালা অনুযায়ী, ক্ষুদ্র থেকে বড় আকারের ঋণ গ্রহণে গ্রাহকদের যেমন সীমা বেঁধে দেওয়া রয়েছে, ঠিক তেমনি কোন ব্যাংক কী পরিমাণ ঋণ দিতে পারবে সেটিরও একটি সীমা নির্ধারণ করে দেওয়া আছে।
একে ব্যাংকিং ভাষায় ‘এক্সপোজার’ বলা হয়। আর্থিক প্রতিবেদনের ওপর ভিত্তি করে কোনো ব্যাংক মূলধনের কত অংশ একক গ্রাহক ও বড় অঙ্কের ঋণ দিতে পারবে তা ঠিক করে দেয় কেন্দ্রীয় ব্যাংক।
নতুন নীতিমালায় খেলাপি ঋণের হার অনুযায়ী ব্যাংকগুলো কত শতাংশ বড় ঋণ দিতে পারবে, সেটিও পুনর্নির্ধারণ করা হয়েছে। যেমন—
এ ছাড়া বড় ঋণের মোট পরিমাণ এখন থেকে ব্যাংকের মূলধনের সর্বোচ্চ ৬০০ শতাংশ পর্যন্ত হতে পারবে। আগে এ সীমা ছিল ৪০০ শতাংশ।

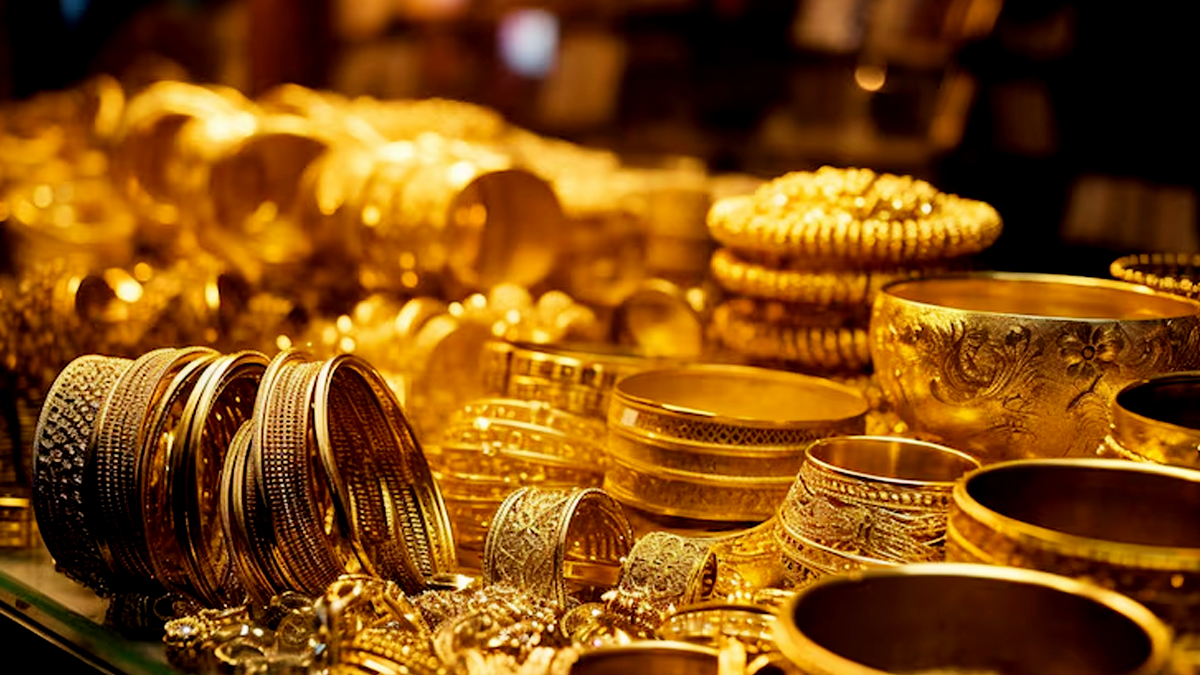
বাজুস সংবাদ বিজ্ঞপ্তিতে জানিয়েছে, শুক্রবার সকাল ৯টায় বাজুসের স্ট্যান্ডিং কমিটি অন প্রাইসিং অ্যান্ড প্রাইস মনিটরিংয়ের সভায় সর্বসম্মতিক্রমে সোনার নতুন দাম নির্ধারণ করা হয়। তেজাবী স্বর্ণের (পিওর গোল্ড) দাম কমে যাওয়ায় এ সিদ্ধান্ত নিয়েছে।
৪ দিন আগে
মধ্যপ্রাচ্যের অস্থিরতায় সরবরাহ শৃঙ্খলে বড় ধরনের ব্যাঘাত ঘটায় বিশ্বজুড়ে তেলের মজুত দ্রুত কমছে। এমন পরিস্থিতিতে যুক্তরাষ্ট্রের জ্বালানি তথ্য প্রশাসন (ইআইএ) চলতি ও আগামী বছরের জন্য তেলের গড় মূল্যের পূর্বাভাস সংশোধন করে তা আরও বাড়িয়েছে।
৫ দিন আগে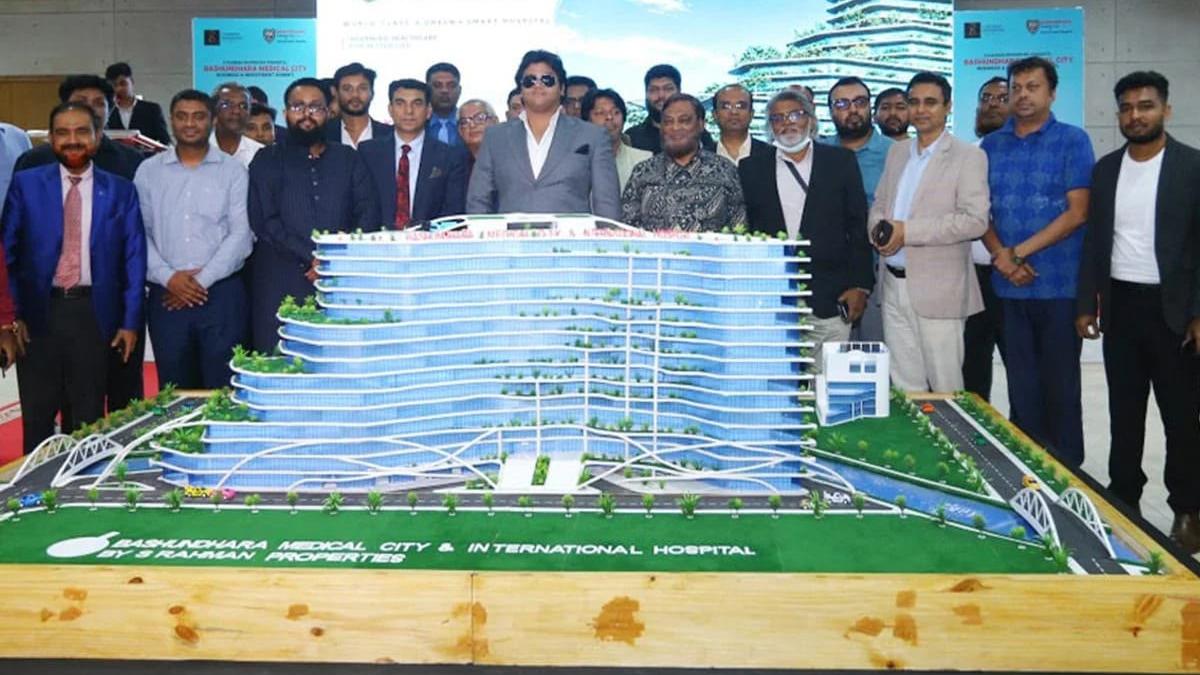
তানভীর বসুন্ধরা গ্রুপের (টিবিজি) ব্যবস্থাপনা পরিচালক আহমেদ ইব্রাহিম সোবহান এই মেলার উদ্বোধন করেন। উদ্বোধনী অনুষ্ঠানে তিনি বলেন, এস রহমান প্রোপার্টিজের সঙ্গে অংশীদারত্বের মাধ্যমে এমন একটি গুরুত্বপূর্ণ চিকিৎসা অবকাঠামো গড়ে তোলা হবে, যা স্থানীয় জনগণের সেবার পাশাপাশি দেশের স্বাস্থ্য খাতের উন্নয়নেও ভূমিক
৬ দিন আগে
আগস্টে প্রতি লিটার জেট ফুয়েলের দাম বেড়েছিল ২৮ টাকা ৫৩ পয়সা। সেপ্টেম্বরে এসে সে দাম বাড়ল প্রতি লিটারে আরও ৬ টাকা ১৩ পয়সা। এর ফলে উড়োজাহাজের এই জ্বালানির প্রতি লিটারের দাম ১৫৯ টাকা ৫২ পয়সা থেকে বেড়ে হয়েছে ১৬৫ টাকা ৬৫ পয়সা।
৬ দিন আগে